
Finanční gramotnost dětí od nejútlejšího věku
Peníze jsou jedním z nejčastějších zdrojů stresu v dospělém životě, přesto se jim ve výchově věnuje překvapivě málo pozornosti. Většina rodičů se shodne na tom, že finanční gramotnost je důležitá, ale když přijde na konkrétní rozhovor u večeře, téma se nějak samo od sebe vytratí. Přitom právě doma, v každodenních situacích, se pokládají základy toho, jak bude člověk s penězi nakládat po celý život.
Výzkumy opakovaně ukazují, že finanční návyky se formují mnohem dříve, než by většina rodičů čekala. Podle studie University of Cambridge jsou základní postoje k penězům z velké části utvořeny již v sedmi letech. To neznamená, že by předškolák měl chápat investiční portfolio, ale rozhodně to znamená, že čekat s rozhovory o financích na střední školu je příliš pozdě.
Dobrou zprávou je, že mluvit s dětmi o penězích nemusí být žádná věda. Stačí vědět, co dítě v daném věku zvládne pochopit, a přizpůsobit tomu způsob, jakým se téma otevírá.
Vyzkoušejte naše přírodní produkty


Malé děti a první krůčky: svět mincí a rozhodnutí
U nejmenších dětí, zhruba od tří do šesti let, jde především o to, aby pochopily, že peníze nejsou magická věc, která se bere z bankomatu, kdykoli je třeba. V tomto věku děti myslí konkrétně a v přítomném čase, takže abstraktní pojmy jako „spoření do budoucna" nebo „rodinný rozpočet" nemají smysl. Co smysl má, je přímá zkušenost.
Jednoduchý příklad ze života: rodič vezme dítě do obchodu a dá mu do ruky drobné. Dítě si může vybrat jedno malé sladidlo nebo hračku. Tím se naučí, že za peníze se dostávají věci, ale zároveň že jedna volba vylučuje druhou. Toto základní pochopení kompromisu a výběru je prvním stavebním kamenem finanční inteligence.
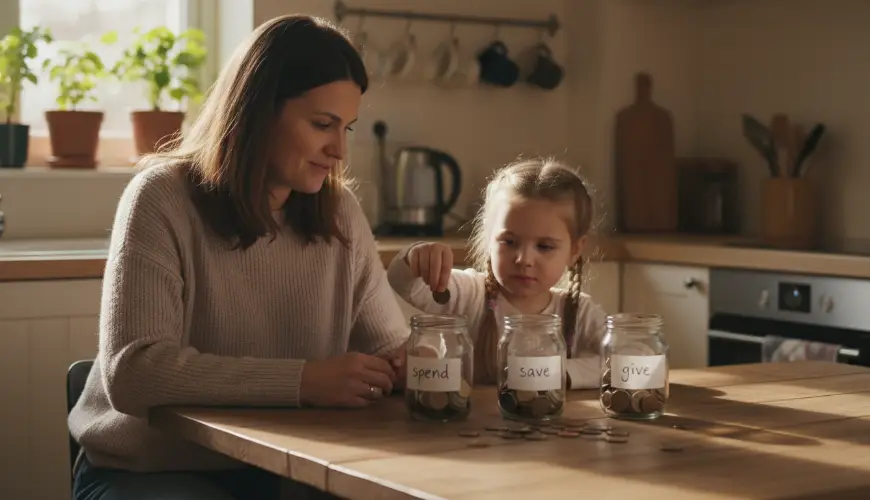
V tomto věku fungují výborně průhledné pokladničky nebo sklenice, do kterých dítě vidí, jak se mince hromadí. Fyzická přítomnost peněz je pro malé dítě zásadní – karta nebo mobilní platba pro ně jednoduše nemá žádnou reálnou váhu. Rodiče mohou zavést jednoduchý systém tří sklenic: jedna na utrácení, jedna na spoření a jedna na darování. Tento přístup, popularizovaný americkým finančním pedagogem Ronem Lierorem, učí děti od útlého věku, že peníze mají různé účely a že s nimi lze nakládat vědomě.
Rozhovory v tomto věku by měly být krátké, hravé a vázané na konkrétní situaci. Není třeba vysvětlovat, jak funguje ekonomika – stačí říct: „Vidíš tu hračku? Stojí tolik, kolik máš teď v ruce. Chceš ji koupit, nebo si peníze schovat?" Dítě tak zažívá reálné rozhodování, ne jen teorii.
Důležité je také nepodceňovat vliv vlastního chování. Děti v tomto věku jsou pozorovatelé par excellence. Pokud vidí rodiče, jak bezmyšlenkovitě nakupují nebo naopak jak pečlivě porovnávají ceny, přebírají tyto vzorce dávno předtím, než jsou schopné o nich přemýšlet.
Školní věk: kapesné, práce a pochopení hodnoty
Mezi sedmi a dvanácti lety se dítěti otevírá úplně nový svět možností, co se finanční výchovy týče. Myšlení se stává logičtějším, dítě chápe čas a dokáže si představit, že se může na něco šetřit. Tady přichází na řadu kapesné jako jeden z nejúčinnějších nástrojů, jaké rodiče mají k dispozici.
Debata o tom, zda kapesné vázat na domácí práce, nebo ho dávat bezpodmínečně, nemá jednu správnou odpověď. Každý přístup má svá pro a proti. Podmíněné kapesné učí, že peníze jsou odměna za práci – což odpovídá realitě dospělého světa. Na druhou stranu bezpodmínečné kapesné dává dítěti prostor učit se hospodařit bez tlaku a chápat, že domácí práce jsou součástí rodinného soužití, ne obchodní transakce. Mnoho odborníků na dětskou psychologii doporučuje kombinaci: základní kapesné bez podmínek a možnost si přivydělat za mimořádné úkoly.
Ať už rodiče zvolí jakýkoli přístup, klíčové je dát dítěti skutečnou autonomii v rozhodování o tom, jak kapesné utratí. Pokud rodič neustále zasahuje a komentuje každý nákup, dítě se nenaučí zodpovědnosti – naučí se jen vyhnout se kritice. Nechat dítě koupit si zbytečnost a pak si na ni stěžovat je cenná lekce, kterou žádný rozhovor plně nenahradí.
Právě v tomto věku je také vhodné začít mluvit o hodnotě věcí v širším kontextu. Jak vznikl ten svetr, který si dítě chce koupit? Kdo ho vyrobil a za jakých podmínek? Tato témata přirozeně propojují finanční gramotnost s hodnotami jako fair trade, udržitelnost nebo etická spotřeba – a děti školního věku jsou pro taková témata překvapivě otevřené. Nejde o moralizování, ale o rozšíření pohledu: peníze nejsou jen čísla, jsou to rozhodnutí, která mají dopady.
Šikovný způsob, jak tato témata otevřít, je nakupování společně – ať už jde o oblečení, hračky nebo potraviny. Porovnávání cen, čtení složení, hledání alternativ: to vše jsou praktické dovednosti, které se dítě učí přirozeně v reálném kontextu. A pokud rodina vědomě volí produkty šetrné k přírodě nebo lokálně vyrobené zboží, je to skvělá příležitost vysvětlit, proč někdy stojí za to zaplatit víc za věc, která je kvalitnější nebo etičtější.
Jak jednou řekl Warren Buffett: „Čím dříve se naučíš šetřit a investovat, tím lépe pro tebe." Tato myšlenka platí i v dětském světě, byť v mnohem skromnějším měřítku – školák, který si odkládá část kapesného na vysněnou věc, zažívá v malém přesně ten princip, který Buffett popisuje.
Dospívání: čas na skutečné finanční vzdělávání
Teenageři jsou na hranici dospělosti a jejich finanční rozhodnutí začínají mít reálné důsledky. Brigáda, vlastní účet, první větší nákupy – to vše přináší nové výzvy i příležitosti. A právě tady mnoho rodičů buď přestane mluvit o penězích úplně (protože teenager „to přece ví"), nebo naopak začne s přednáškami, které dospívající odradí od jakékoli diskuse.
Efektivní přístup je jiný: místo přednášek zapojit teenagera do reálných finančních rozhodnutí rodiny. Ne proto, aby nesl odpovědnost za rodinné finance, ale proto, aby viděl, jak to v praxi funguje. Kolik stojí elektřina? Jak se sestavuje rodinný rozpočet? Co znamená hypotéka? Tyto rozhovory nemusí být formální – mohou přirozeně vyplynout z každodenních situací.
Vlastní bankovní účet je pro teenagera důležitým milníkem. Spravovat vlastní peníze, sledovat výdaje a plánovat dopředu jsou dovednosti, které se nedají naučit z knihy – musí se zažít. Rodiče mohou pomoci nastavit základní pravidla a nabídnout podporu, ale přílišná kontrola tento proces maří.
V tomto věku je také vhodné otevřít témata jako kreditní karty, půjčky nebo úroky. Mnoho mladých lidí se dostane do finančních problémů právě proto, že nikdy nepochopili, jak funguje dluh. Vysvětlit na jednoduchém příkladu, co znamená půjčit si peníze s úrokem, je investice do budoucnosti dítěte, která se mnohonásobně vrátí.
Zajímavé je, že studie OECD věnované finanční gramotnosti mládeže opakovaně ukazují, že mladí lidé, kteří o financích mluvili doma s rodiči, dosahují výrazně lepších výsledků v hospodaření s penězi v dospělosti. Škola sice může poskytnout teorii, ale rodina dává kontext a hodnoty, které jsou stejně důležité.
Dospívající také začínají vnímat konzumní kulturu kritičtěji – nebo naopak do ní sklouzávají pod tlakem vrstevníků. Rozhovory o reklamě, o tom, jak funguje marketing a proč nás určité věci lákají ke koupi, jsou v tomto věku nesmírně cenné. Naučit teenagera rozlišovat mezi tím, co skutečně chce, a tím, co mu někdo chce prodat, je jedna z nejdůležitějších věcí, které mu rodiče mohou předat.
Finanční výchova není jednorázový rozhovor, ale dlouhodobý proces, který se přizpůsobuje tomu, jak dítě roste. Není třeba být odborníkem na finance ani mít dokonale vyřešené vlastní hospodaření – stačí být ochotný mluvit otevřeně, dělat chyby a učit se z nich společně. Děti, které vidí rodiče přemýšlet o penězích vědomě a s rozmyslem, přebírají tento přístup přirozeně. A to je základ, na kterém lze stavět celý život.